


Ürünlere Hızlı Geçiş
Teklif Alın
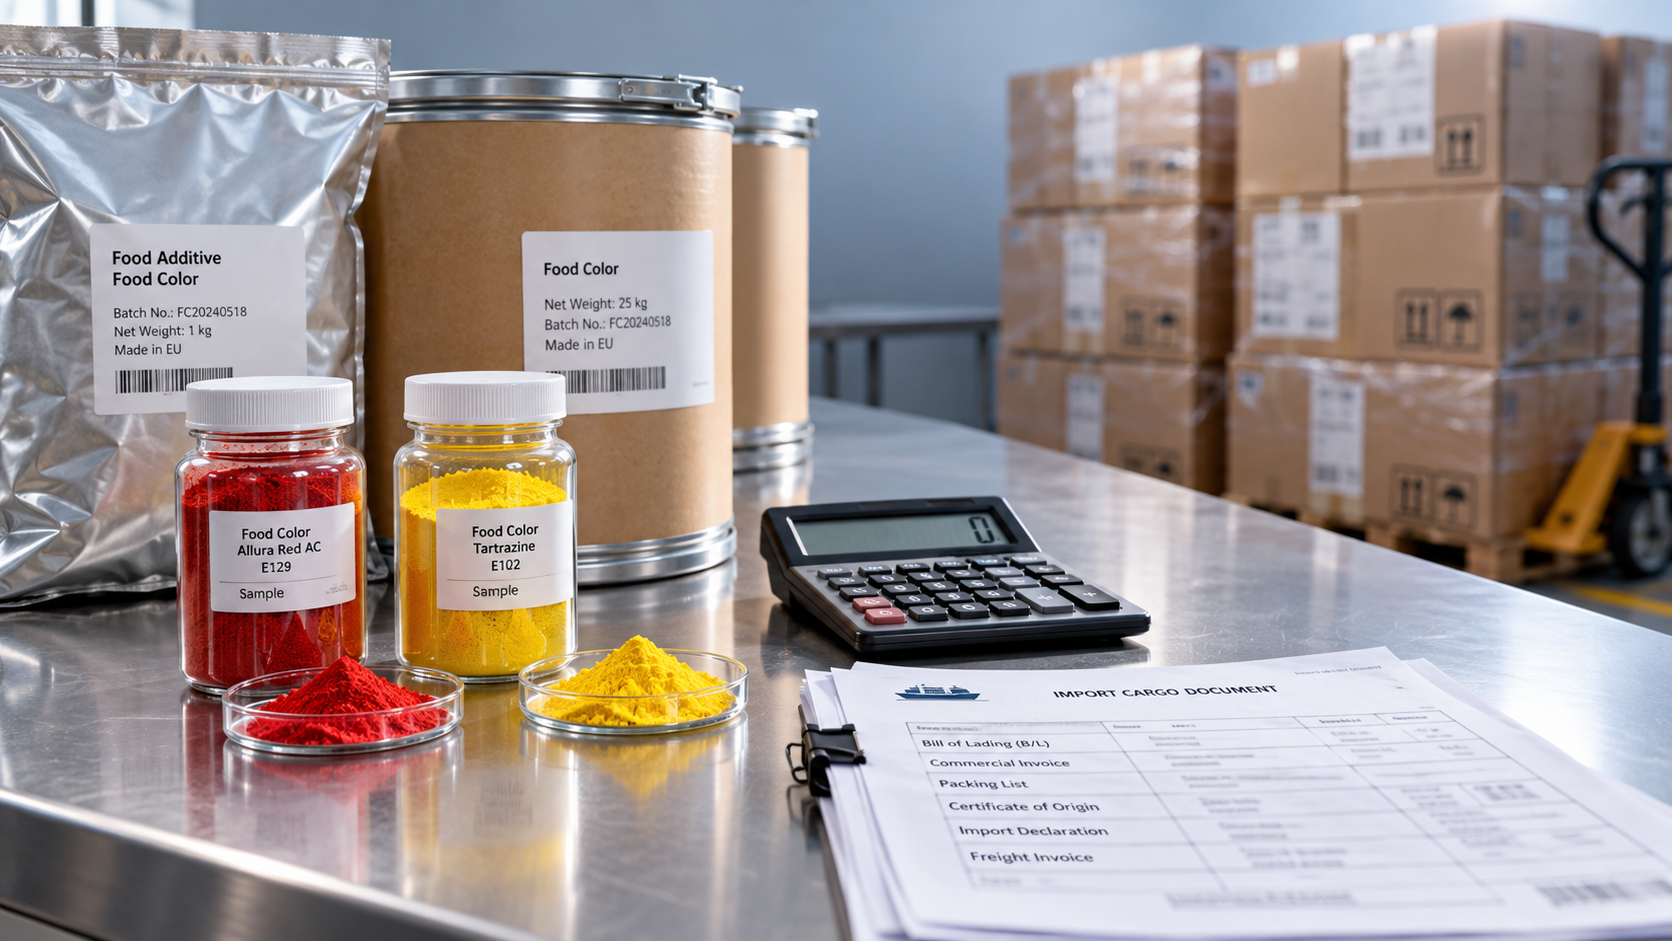
İthal gıda renklendiricilerinin maliyeti, tedarikçi fiyatına kullanılabilir malzemenin teslim alma deposuna ulaştırılması için gereken tüm ek giderlerin eklenmesiyle hesaplanır. Navlun ve gümrük vergisi bu hesabın yalnızca bir bölümünü oluşturur. Sigorta, gümrükleme, terminal ücretleri, yurt içi nakliye ve geri alınamayan vergiler de kilogram başına nihai maliyeti etkiler. Geri alınabilir ithalat vergileri için ayrı bir nakit akışı hesabı gerekir; çünkü gümrükleme sırasında ödenen tutar, stok maliyeti olarak nihayetinde muhasebeleştirilen tutarı aşabilir.
Bir teklife eklenecek güvenilir, evrensel bir yüzde yoktur. Sonuç; sevkiyat büyüklüğüne, teslim şekline, gümrük sınıflandırmasına, menşeine, varış noktasına ve ürün özelliklerine bağlıdır. Yararlı bir hesaplama iki rakam üretir:kullanılabilir kilogram başına stokun teslim alınmış maliyeti ve ithalatı tamamlamak için gereken nakit.
Hesaplamayı tanımlı bir teslim noktasına göre oluşturun
Teklifleri toplamadan önce bitiş noktasını belirleyin. “Teslim alınmış” ifadesi varış limanına ulaşmayı, gümrükten çekilmeyi veya depoya teslimatı ifade edebilir. Bu noktaların her birinde farklı giderler karşılanmamış olur. Satın alma karşılaştırması için aynı teslim alma konumuna teslimat, tutarlı bir temel sağlar.
Temel hesaplama şöyledir:
Stokun teslim alınmış maliyeti = net mal bedeli + dahil edilmemiş nakliye ve sigorta + gümrük vergisi + gümrükleme ve elleçleme + yurt içi teslimat + doğrudan ilişkilendirilebilir hazırlık maliyetleri + geri alınamayan vergiler.
Kilogram başına teslim alınmış maliyet = stokun teslim alınmış maliyeti ÷ teslim alınan kullanılabilir net kilogram.
Uygulanabilir indirimlerden sonraki fatura tutarını kullanın ve bu tutara hangi hizmetlerin zaten dahil olduğunu belirleyin. Deniz navlununu zaten içeren bir teklife tahmini deniz navlunu eklemek maliyeti olduğundan yüksek gösterir. Teklifte “navlun dahil” yazdığı için varış terminali ücretlerini hesaba katmamak ise ters yönde bir hataya yol açar.
Paydanın da açıkça tanımlanması gerekir. Net ürün ağırlığı; varilleri, torbaları, paletleri ve diğer ambalajları kapsamaz. Sevkiyatın bir bölümü amaçlanan kullanım için serbest bırakılamıyorsa, kullanılabilir miktara etkisini tedarikçinin fatura edilen ağırlığından ayrı gösterin. Olağan dışı kayıpların muhasebeleştirilmesi, her kaybın otomatik olarak stok maliyetine eklenmesi yerine geçerli politikaya uygun olmalıdır.
Dahil edilmiş ücretleri bekleyen ücretlerden ayırın
Incoterms, önemli teslimat yükümlülüklerini, maliyet sorumluluklarını ve riskin devredildiği noktaları belirtir; ancak teslim alınmış maliyetin tüm kalemlerini kapsayan bir döküm sunmaz. Teslim şeklinin yanında belirtilen yeri ve sürümü de kaydedin. Konum belirtilmeden kullanılan bir kısaltma, tutarsız varsayımlara fazla alan bırakır.
Varış noktasındaki acentenin tahmini, özellikle parsiyel konteyner yükü (LCL) sevkiyatlarında yararlıdır. Ana taşıma ücretinin düşük olması; konsolidasyonun bozulması, belge işlemleri, elleçleme ve asgari ücretlerin yüksek olmasına engel değildir. Sevkiyatın gerçek ambalaj ve boyutlarını da dikkate alarak depoya kadar olan tüm güzergâhı karşılaştırın.
Gümrük vergisini gerçek formülasyona göre belirleyin
“Gıda renklendiricisi” gibi ticari bir tanım, güvenilir bir tarife hesabı için yeterli değildir. Sentetik renklendirici maddeler, doğal ekstraktlar, pigmentler ve taşıyıcılar ya da başka bileşenler içeren preparatlar farklı sınıflandırılabilir. Benzer adlara sahip toz ve sıvı ürünlerin bileşimleri ve gümrük işlemleri de farklı olabilir.
Varış ülkesinin tarife kodunu belirlemeden önce bileşimi, fiziksel formu, ilgili durumlarda üretim açıklamasını, kullanım amacını ve destekleyici teknik belgeleri toplayın. Bir CAS numarası bir maddenin tanımlanmasına yardımcı olabilir; ancak formüle edilmiş bir ürünün sınıflandırmasını tek başına belirlemez. Tedarikçinin ihracat kodu başlangıç noktası olarak kullanılabilir; beyanı ise ithalat yapılan yargı bölgesinin tarife cetveli belirler.
Yakın ilişkili kimyasal alımlarını ayrı tutun. 1,3-Bütandiol CAS#107-88-0 gibi bir çözücü için ayrı bir sınıflandırma ve spesifikasyon incelemesi gerekir. Maddenin kimliği, gıda uygulamasına uygun olduğunu göstermez; bu malzeme için kullanılan bir gümrük vergisi varsayımı gıda renklendiricisine aktarılmamalıdır.
Gümrük vergisi, sevk edilen ülkeyle aynı olmak zorunda olmayan gümrük menşeine de bağlıdır. Tercihli uygulamadan yararlanmak için ilgili menşe koşullarının karşılanması ve destekleyici kanıtların sunulması gerekir. Uygunluk henüz kesinleşmemişse standart vergi üzerinden hesaplamayı koruyun ve tercihli uygulamadan sağlanabilecek tasarrufu ayrı bir senaryo olarak gösterin.
Ad valorem tarifede gümrük vergisi = gümrük kıymeti × geçerli vergi oranı. Tarife birim başına sabit ücret, bileşik oran veya ek vergiler içeriyorsa bu bileşenleri de ilgili kurallara göre hesaplayın.
Gümrük kıymeti, tedarikçinin fatura tutarıyla her zaman aynı değildir. Varış ülkesinin kuralları uyarınca navlun, sigorta, üretime sağlanan katkılar, lisans ücretleri veya başka düzeltmeler kıymete dahil edilebilir. Oranı uygulamadan önce bu esası belirleyin; aksi hâlde görünüşte doğru olan bir tarife yüzdesi bile yanlış bir vergi tutarı verir.
Stok maliyetini ithalat için gereken nakitten ayrı tutun
Geri alınabilir ithalat KDV’si veya benzer bir vergi, genellikle kalıcı ürün maliyeti karşılaştırmasından ziyade nakit gereksinimi kapsamında değerlendirilir. Geri alma imkânı; kayda, hak sahipliğine, belgelere ve fiili ithalat düzenlemesine bağlıdır. Teklifte geri alınabilir olduğu belirtilen bir vergi, bu uygulama desteklenmeden maliyet hesabından çıkarılmamalıdır.
İthalat vergisinin matrahı da dikkatle ele alınmalıdır. Bazı sistemlerde vergi, gümrük kıymeti ile gümrük vergisinin ve belirtilen arızi giderlerin toplamı üzerinden hesaplanır. Bu nedenle vergi oranını yalnızca mal faturasına uygulamak, gümrükleme sırasında ödenecek tutarı düşük gösterebilir.
Sembolik bir çalışma tablosu, bir piyasa fiyatı veya varış ülkesi vergi oranı varsaymadan bu ayrımı netleştirir:
Bu tanımlara göre kilogram başına stokun teslim alınmış maliyeti = (G + F + D + H + N) ÷ Q. Satın alma ve ithalat sürecinin tamamı için gereken toplam finansmana, ödeme zamanlamasına bağlı olarak R de dahildir. Önceden ödenmiş bir tedarikçi avansı, toplam satın alma finansmanı kaydına dahil edilmelidir; ancak ödenmemiş bir gümrükleme ödemesi olarak ikinci kez gösterilmemelidir.
Döviz kuru varsayımlarını açıkça kaydedin. Tedarikçiye ödeme yapmak için kullanılan kur, gümrük dönüşüm kuru ve muhasebeleştirme kuru farklı olabilir. Banka masrafları ve kur riskinden korunma maliyetleri de ticari karşılaştırmayı etkiler; ancak muhasebe sınıflandırmaları stokların dışında olabilir.
Renklendiricileri kullanılabilir renklendirme performansına göre karşılaştırın
Teslim alınan kilogram başına maliyet, lojistik karşılaştırmasını destekler; ancak hangi renklendiricinin üretimde daha ucuz olduğunu göstermez. Konsantrasyon, standardize edilmiş renk gücü, taşıyıcı içeriği ve bitmiş uygulamada gereken dozaj sıralamayı değiştirebilir.
Seyreltilmiş bir sıvı preparatın sevk ağırlığına su veya başka bir taşıyıcı dahildir. Konsantre bir toz, renklendirme performansı birimi başına navlunu azaltabilir; ancak farklı dağılım, toz kontrolü veya elleçleme gereksinimleri doğurabilir. Bu formlardan hiçbiri otomatik olarak daha düşük maliyetli seçenek değildir.
Teknik denemeler eşdeğer sonuçlar ortaya koyduğunda şu formülü kullanın:
Bitmiş ürün birimi başına renklendirici maliyeti = kilogram başına teslim alınmış maliyet × bitmiş ürün birimi başına doğrulanmış dozaj.
Dozajı, aynı istenen renk tonu ve ilgili işleme koşulları için karşılaştırın. Isı, asitlik, ışığa maruz kalma ve gıda matrisi performansı etkileyebilir. Bir laboratuvar yöntemiyle ölçülen renk gücü spesifikasyonu, başka bir yöntemle ölçülen değerle otomatik olarak karşılaştırılabilir değildir.
Varış noktası ve uygulama için gereken kimlik veya bileşim testleri, kirletici analizleri, numune alma ve belge hazırlama gibi ilişkilendirilebilir giderler doğuruyorsa, serbest bırakma gerekliliklerini bütçeye dahil edin. Rutin parti serbest bırakma maliyetlerini tek seferlik tedarikçi yeterlilik giderlerinden ayırın; böylece ilk sevkiyat, sonraki her sipariş için yanıltıcı bir kıyaslama ölçütüne dönüşmez.
Ortak giderleri, onları belirleyen unsurlara göre dağıtın
Karma sevkiyatlarda birden fazla dağıtım kuralı gerekir. Gümrük vergisi her ürün kaleminin sınıflandırmasına, gümrük kıymetine ve menşe uygulamasına göre belirlenmelidir. Navlun, ücretlendirilebilir ağırlığa veya hacme göre dağıtılabilir; ayrıca faturalandırılan bir laboratuvar testi ise test edilen malzemeye atanmalıdır.
Tüm navlunu fatura değerine göre dağıtmak, pahalı ve küçük hacimli bir renklendiricinin hacimli, daha düşük değerli bir malzemeyle aynı sevkiyatı paylaşması hâlinde sonucu çarpıtabilir. Buna karşılık sevkiyat düzeyindeki asgari gümrük müşavirliği ücretini tamamen ağırlığa göre bölmek, birden fazla beyan kaleminin işlenme maliyetini görünmez kılabilir. Her ücret için makul bir dağıtım temeli kullanın ve benzer tekliflerde bunu tutarlı biçimde uygulayın.
Küçük siparişlere özellikle dikkat edilmelidir; çünkü asgari ücretler daha az kilograma bölünür. Daha büyük bir sevkiyat birim ücretlerini düşürebilir, ancak bu tasarruf tüketim, kalan raf ömrü, depolama koşulları ve stok finansmanıyla birlikte değerlendirilmelidir. Kullanılmadan önce son kullanma tarihi dolan malzeme, beklenen satın alma tasarrufunu sağlayamaz.
Siparişi onaylamadan önce belirsizlikleri görünür kılın
Tek ve kesin görünen bir toplam, çözülmemiş varsayımları gizleyebilir. Güncel tekliflerle desteklenen bir temel tahmini koruyun; ardından farklı bir vergi uygulamasının, navlun ek ücretinin, döviz kuru hareketinin veya serbest süre sona erdikten sonra oluşacak ek depolamanın etkisini ayrı ayrı gösterin.
Her değişikliği hesaplama boyunca modelleyin. Daha yüksek navlun hem nakliye giderini hem de navlunu içeren gümrük kıymetini etkileyebilir. Gümrük vergisindeki artış, verginin matrahına gümrük vergisi dahil olduğunda ithalat vergisi ödemesini de değiştirebilir. Depolama gecikmeleri ayrı elleçleme ve finansman etkileri doğurur; bunlar genel bir navlun karşılığı içinde kaybolmamalıdır.
Her önemli varsayım için teklif tarihini, para birimini, geçerlilik süresini ve belge kaynağını ekleyin. Çözülmemiş varış noktası ücretlerini sıfır girmek yerine açıkça işaretleyin. Rakip teklifler aynı spesifikasyonu, teslim noktasını, vergi uygulamasını ve kullanılabilir miktar esasını paylaştığında karşılaştırma onaya hazırdır.
Malzeme teslim alındıktan sonra tahminleri gerçek faturalar ve serbest bırakılan miktarlarla değiştirin. Her sapmanın navlun, sınıflandırma, döviz kurları, gecikmeler veya miktar farklarından kaynaklanıp kaynaklanmadığını kaydedin. Bu mutabakat, sonraki sipariş için daha güvenilir bir başlangıç noktası sağlar ve avantajlı tedarikçi fiyatının gizlediği ücretleri ortaya çıkarır.
Bugün Bize Talebinizi Gönderin